2022年全球及中国微特电机行业现状及趋势分析
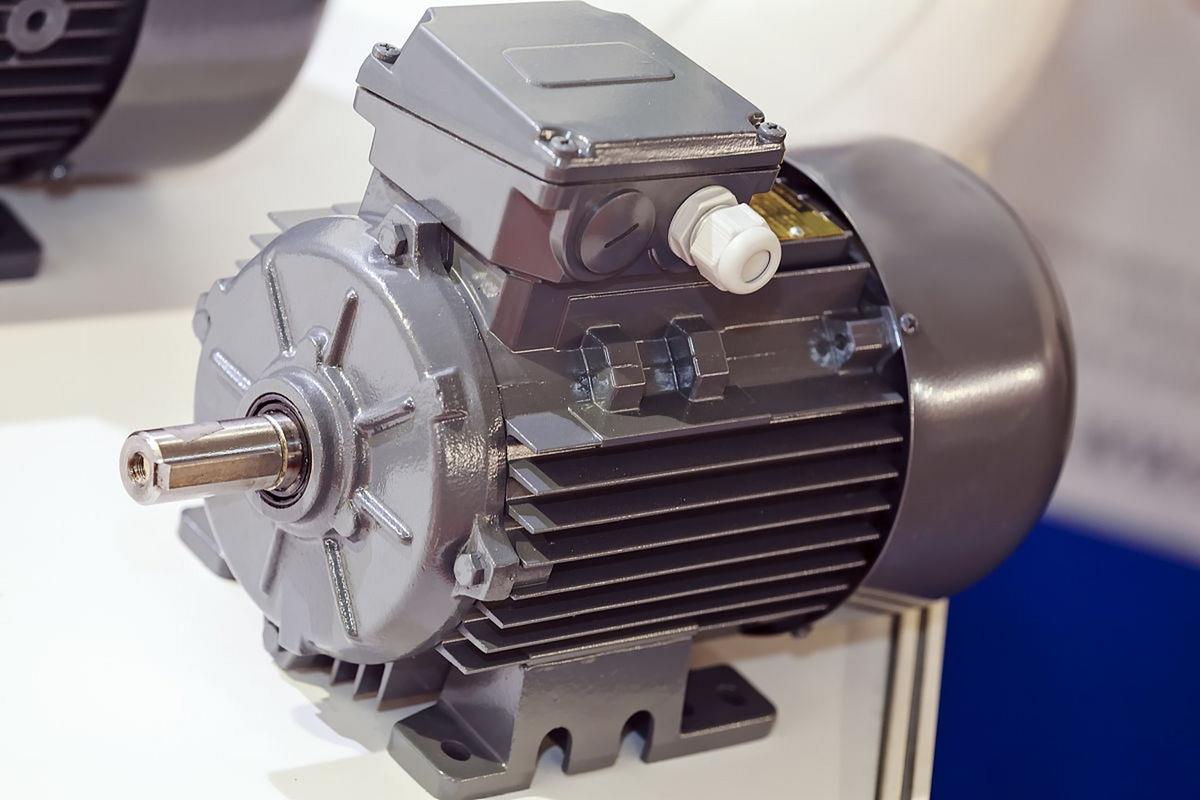
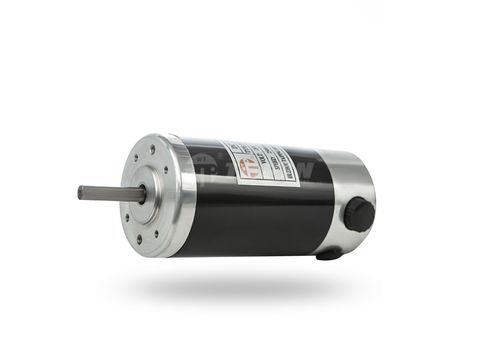
微特电机,全称微型特种电机,是指体积、容量较小,输出功率一般在数百瓦以下,具有特殊性能、特殊用途的电机。作为现代工业自动化、智能化装备的核心基础部件,微特电机广泛应用于汽车、家电、医疗、机器人、航空航天及消费电子等领域。2022年,尽管全球宏观经济面临下行压力,但受新能源汽车、工业自动化及智能家居等下游需求拉动,微特电机行业仍保持稳健发展态势。
一、全球微特电机行业现状
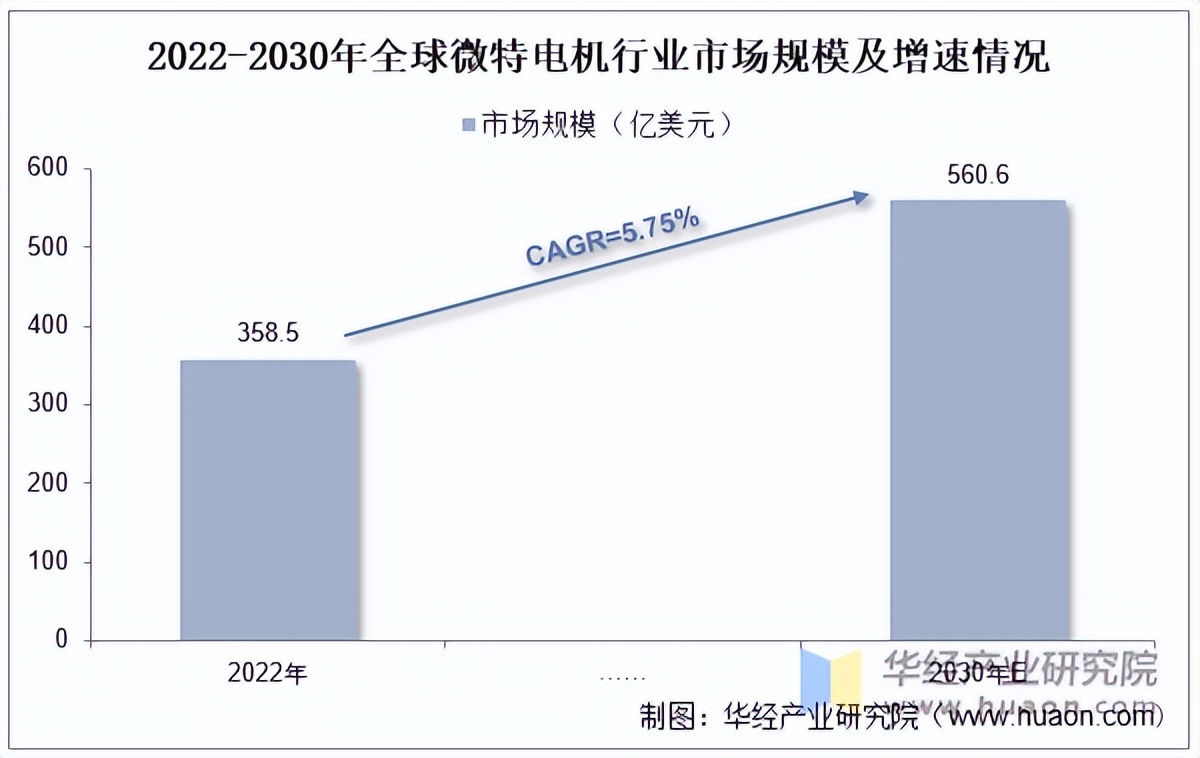
- 市场规模与增长:据行业统计,2022年全球微特电机市场规模约为450亿美元,同比增长约5.2%。其中,亚太地区占据主导地位,市场份额超过60%,主要得益于中国、日本、韩国等制造业强国的需求。
- 区域格局:日本、德国、美国等发达国家在高端微特电机领域技术领先,产品附加值高;而中国则以中低端产品为主,但正加速向高端领域渗透。全球主要企业包括日本电产、美蓓亚三美、德昌电机、maxon motor等,行业集中度较高。
- 应用领域分布:汽车领域是最大下游市场,占比约35%,尤其新能源汽车对微特电机的需求显著增加(如电动座椅、车窗、水泵、冷却风扇等);其次为家用电器(约20%)、工业自动化(约15%)、医疗设备(约10%)及航空航天与军事(约8%)。
二、中国微特电机行业现状
- 产业规模:中国是全球最大的微特电机生产国和消费国。2022年,中国微特电机产量约130亿台,同比增长约6%;市场规模约2200亿元人民币,同比增长约7%。
- 产业链结构:中国已形成较为完整的产业链,上游包括稀土永磁材料、硅钢片、轴承等原材料,中游为电机制造,下游覆盖汽车、家电、机器人等。但高端材料及核心零部件(如高精度编码器、轴承)仍依赖进口。
- 竞争格局:国内企业数量众多,但规模普遍偏小,同质化竞争严重。领先企业如鸣志电器、江苏雷利、卧龙电驱、大洋电机等,正在通过技术升级和并购整合提升竞争力。外资企业(如日本电产、德昌电机)在中国设有生产基地,占据高端市场主导地位。
- 进出口情况:2022年,中国微特电机出口量约80亿台,出口额约150亿美元,主要销往美国、欧盟、东南亚等地;进口量约20亿台,进口额约60亿美元,以高端产品为主,贸易顺差明显。
三、行业发展趋势
- 高效化与节能化:随着全球能效标准提升,高效节能电机成为主流。IE4、IE5超高效电机需求增长,稀土永磁电机渗透率进一步提高。
- 智能化与集成化:微特电机与驱动器、控制器、传感器一体化集成趋势明显,智能电机(如带CAN总线通信)在工业和汽车领域应用扩大。
- 小型化与轻量化:下游产品(如可穿戴设备、无人机、机器人关节)对电机体积和重量要求苛刻,推动微型化、高功率密度技术发展。
- 新能源汽车驱动:新能源汽车的电动化、智能化将带动微特电机用量倍增。预计2025年,中国汽车微特电机市场规模将突破500亿元。
- 国产替代加速:在政策支持和供应链安全需求下,高端微特电机国产化进程加快,尤其在工业机器人、医疗设备等领域。
- 新兴应用拓展:人形机器人、智慧医疗、智能家居等新兴领域为微特电机带来新增长点。例如,人形机器人需要大量高精度伺服电机,市场潜力巨大。
四、面临的挑战
- 原材料价格波动:稀土、铜、硅钢等原材料价格波动影响企业利润。
- 高端技术瓶颈:如高精度编码器、高性能磁材、轴承等仍依赖进口。
- 国际贸易摩擦:中美贸易摩擦及地缘政治风险影响出口。
- 人才短缺:高端研发和复合型人才不足。
五、结论与建议
2022年,全球及中国微特电机行业在挑战中稳步增长,中国作为制造大国,产量和市场规模持续扩大,但高端化转型任重道远。建议企业:加大研发投入,突破核心技术;推动智能制造,提升效率和品质;拓展新能源汽车、机器人等新兴市场;加强产业链协同,实现高质量发展。未来五年,微特电机行业将迎来智能化、绿色化、高端化的战略机遇期。
如若转载,请注明出处:http://www.xmboside.com/product/22.html
更新时间:2026-10-15 11:41:55